מחשבון מס שבח על מגרש
חישוב ליניארי משוער למכירת קרקע / מגרש על ידי יחיד
מכירת קרקע היא צעד כלכלי משמעותי הדורש תכנון קפדני והבנה מעמיקה של חבויות המס הנגזרות מהעסקה. בעלי קרקעות רבים מופתעים לגלות את גובה המס הנדרש בעת המכירה ולכן הכנה מוקדמת היא קריטית. בדיוק לשם כך נועד מחשבון מס שבח על מגרש הממוקם בראש עמוד זה. הכלי החכם מאפשר לכל מוכר להזין את נתוני העסקה הבסיסיים ולקבל אומדן ראשוני ומדויק ככל הניתן של חבות המס הצפויה, תוך שקלול הנתונים ההיסטוריים של הנכס. חשוב להבין כי מיסוי מקרקעין בישראל הוא תחום מורכב במיוחד וכאשר מדובר בקרקעות פנויות, החוקים נוקשים אף יותר מאשר במכירת דירות מגורים רגילות.
איך פועל מחשבון מס שבח על מגרש ומהו חישוב ליניארי?
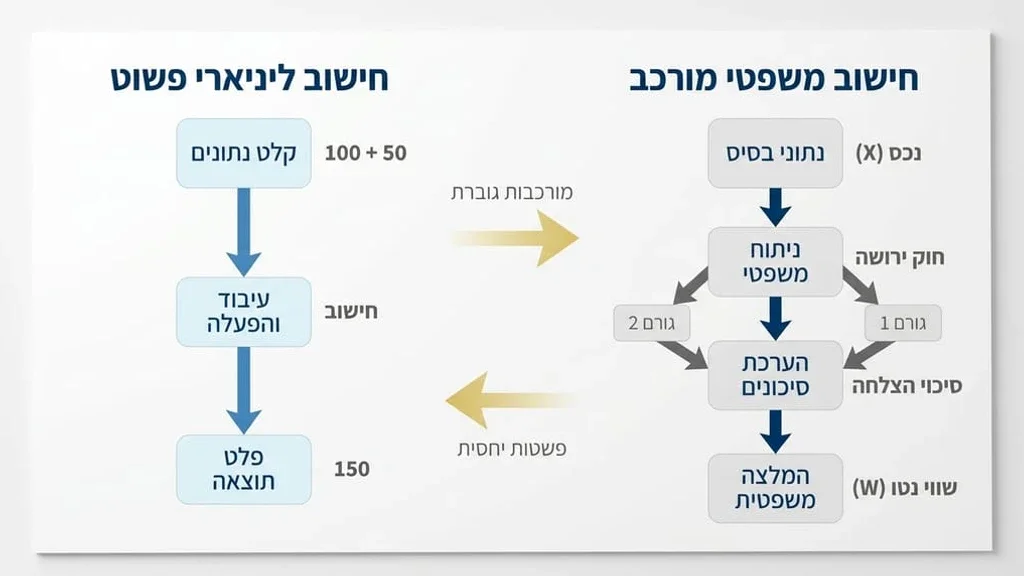
כאשר מבצעים הערכת מס עבור מכירת קרקע, חשוב לדעת כי החישוב אינו אחיד לכל תקופת ההחזקה. החוק בישראל קובע חישוב ליניארי המחלק את תקופת הבעלות למספר מקטעי זמן, כאשר לכל מקטע נקבע שיעור מס שונה. מחשבון מס שבח על מגרש מבצע את החלוקה הזו באופן אוטומטי בהתבסס על תאריכי הרכישה והמכירה שהוזנו. הרציונל מאחורי החישוב הליניארי הוא יצירת צדק מיסויי לאורך השנים, תוך התחשבות ברפורמות השונות שעברו על שוק הנדלן המקומי.
חלוקת הרווח לפי תקופות היסטוריות
העיקרון המנחה הוא שרווח ההון המכונה שבח מחולק באופן שווה על פני כל ימי ההחזקה בנכס. לאחר מכן, משייכים את ימי ההחזקה לכל תקופת מס רלוונטית ומכפילים בשיעור המס שהיה נהוג באותה עת. כלי העזר שבראש העמוד חוסך למוכרים את עבודת הנמלים הזו ומבצע את כל השקלולים בשניות ספורות.
שיעורי המס החלים על יחיד במכירת קרקע
כדי להעריך נכונה את חבות המס, יש להכיר את מדרגות המס ההיסטוריות עבור אדם פרטי המוכר מגרש. הנתונים הללו מוזנים אל תוך מחשבון מס שבח על מגרש ומשפיעים ישירות על התוצאה הסופית. החוק מגדיר שלוש תקופות עיקריות שכל מוכר חייב להכיר לפני שהוא חותם על הסכם מכר.
| תקופת ההחזקה בקרקע | שיעור המס החל על השבח | דגשים מיוחדים לחישוב |
|---|---|---|
| עד 7 בנובמבר 2001 | מס שולי של המוכר (עד 47 אחוזים) | נקבע בהתאם להכנסותיו הכוללות של המוכר באותה שנת מס |
| מ-7 בנובמבר 2001 ועד 31 בדצמבר 2011 | 20 אחוזים | שיעור מס מופחת וקבוע בעקבות רפורמות החקיקה |
| מ-1 בינואר 2012 ואילך | 25 אחוזים | שיעור המס המעודכן והתקף כיום |
ההבדל המהותי בין מכירת מגרש למכירת דירת מגורים
מוכרים רבים נוטים להתבלבל בין חוקי המס החלים על דירות מגורים לבין אלו החלים על קרקעות. בעוד שבמכירת דירת מגורים יחידה קיימים פטורים שונים, הרי שבמכירת מגרש ריק התמונה שונה לחלוטין. מחשבון מס שבח על מגרש לוקח בחשבון עובדה קריטית זו כי אין פטורים גורפים לקרקע פנויה. כל רווח ריאלי שנוצר ממכירת הקרקע חייב במס, ולכן כל הוצאה מוכרת שניתן לקזז מקבלת משמעות כלכלית עצומה.
שבח ריאלי לעומת שבח אינפלציוני
כאשר מזינים נתונים לתוך מחשבון מס שבח על מגרש, המערכת מחשבת לא רק את הפער המספרי בין מחיר הקנייה למחיר המכירה, אלא גם את השפעת האינפלציה לאורך השנים. השבח האינפלציוני פטור ממס החל משנת 1994, ואילו המס מוטל אך ורק על השבח הריאלי שהוא הרווח האמיתי שנוצר מעבר לעליית המדד. הבחנה זו חשובה במיוחד בקרקעות שנרכשו לפני עשרות שנים.
אילו הוצאות מותרות בניכוי להפחתת חבות המס?
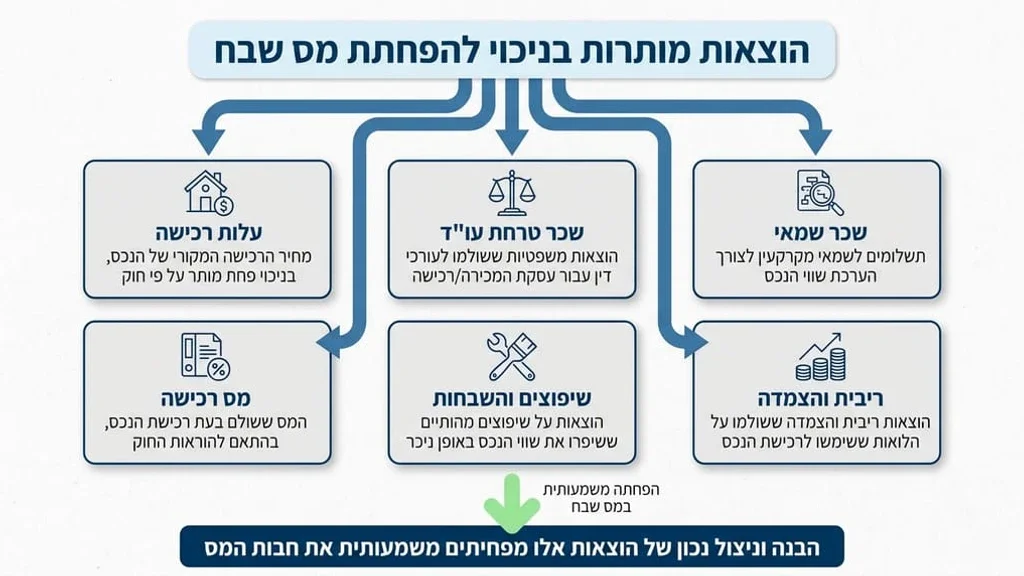
אחת הדרכים היעילות והחוקיות להפחתת תשלום המס היא קיזוז הוצאות שהוצאו לשם רכישת הנכס, השבחתו ומכירתו. כל הוצאה כזו מקטינה למעשה את השבח נטו שעליו מחושב המס. מחשבון מס שבח על מגרש מאפשר להזין את סך ההוצאות הללו כדי לקבל תוצאה קרובה ככל האפשר למציאות. תחום זה של מיסוי מקרקעין דורש ידע מקצועי מקיף כדי לוודא שכל ההוצאות מוכרות כראוי על ידי רשויות המס וכי קיימות כל האסמכתאות הנדרשות.
רשימת ההוצאות המרכזיות שניתן לקזז
- שכר טרחת עורך דין: כל התשלומים לעורכי דין שייצגו את המוכר בעת רכישת המגרש במקור ובעת מכירתו כיום.
- דמי תיווך: עמלות ששולמו למתווך מקרקעין מורשה בעת הקנייה או המכירה, לרוב מוגבל עד כשני אחוזים משווי העסקה.
- שכר טרחת שמאי מקרקעין: תשלום עבור שומות, הערכות שווי או בדיקות תכנוניות שבוצעו עבור הנכס לאורך השנים.
- מס רכישה: סכום מס הרכישה ששולם כדין בעת רכישת המגרש, כשהוא צמוד למדד המחירים לצרכן.
- היטל השבחה: תשלומים שהועברו לוועדה המקומית לתכנון ובנייה בגין אישור תוכניות בניין עיר שהשביחו את ערך הקרקע.
צעדים לשימוש נכון בכלי החישוב שבראש העמוד
השימוש בכלי מחשבון מס שבח על מגרש הוא פשוט ואינטואיטיבי, ונועד להעניק תמונת מצב שקופה וברורה. תחילה, יש להזין את תאריך הרכישה המקורי של הקרקע ואת שווי הרכישה ההיסטורי. לאחר מכן, יש להקליד את תאריך המכירה המיועד ואת התמורה הצפויה מהקונה. בשלב הבא, מזינים את כלל ההוצאות המותרות בניכוי שפורטו קודם לכן.
המערכת החכמה תשקלל את כל הנתונים שהוזנו, תבצע את הפחתת ההוצאות מהרווח הגולמי, ותפעיל את מנגנון החישוב הליניארי בהתאם לתקופות ההחזקה המדויקות. התוצאה שתתקבל תציג את חבות המס המשוערת.
תכנון מס מקדים הוא חובה משפטית וכלכלית. שימוש מושכל בכלים טכנולוגיים לצד ייעוץ משפטי מקיף יכול לחסוך הון רב בעסקאות מקרקעין מורכבות ולמנוע עוגמת נפש מיותרת מול רשויות המס.
חשיבות הליווי המשפטי בעסקאות מכירת קרקע
אמנם מחשבון מס שבח על מגרש מספק אומדן מצוין לקראת ביצוע העסקה, אך חשוב לזכור כי הוא אינו מחליף בשום אופן תכנון מס מקיף המבוצע על ידי איש מקצוע מיומן. עסקאות מכירת קרקע טומנות בחובן דקויות משפטיות רבות, כגון זכויות בנייה נוספות שלא נוצלו, שאלות של פיצול פיזי או רעיוני של המגרש, והיבטי מיסוי נוספים שעשויים להשפיע באופן דרמטי על הכדאיות הכלכלית של המהלך.
קבלת ייעוץ עם עורך דין מקרקעין כבר בשלבים המוקדמים ביותר של המשא ומתן יכולה למנוע טעויות יקרות מאוד ולהבטיח שהזכויות הקנייניות והכלכליות נשמרות במלואן. צוות המשרד זמין לבחון כל עסקה לגופה, לנתח את הנתונים הייחודיים של המגרש הנדון, ולתפור את האסטרטגיה המשפטית והמיסויית הנכונה והמשתלמת ביותר.
שאלות נפוצות
האם יש פטור ממס שבח במכירת מגרש ריק?
לא. בניגוד לדירת מגורים יחידה, במכירת מגרש ריק אין פטור של דירה יחידה. כל רווח ריאלי שנוצר ממכירת הקרקע חייב במס בהתאם לחישוב הליניארי.
כיצד מחשבים את תקופות המס השונות במכירת קרקע?
החישוב מתבצע באופן ליניארי לפי ימי ההחזקה בנכס. התקופה עד 7.11.2001 מחויבת במס שולי, התקופה שבין 7.11.2001 ל-31.12.2011 מחויבת ב-20 אחוזים, והחל משנת 2012 השיעור הוא 25 אחוזים.
אילו הוצאות ניתן לנכות כדי להפחית את מס השבח?
ניתן לנכות הוצאות שהוצאו להשבחת הנכס ומכירתו, כגון שכר טרחת עורך דין, דמי תיווך, שכר טרחת שמאי, מס רכישה ששולם במקור והיטל השבחה.
האם כלי החישוב באתר מחליף ייעוץ משפטי?
לא. הכלי נועד לתת אומדן ראשוני בלבד. עסקאות מקרקעין הן מורכבות ודורשות ייעוץ מקצועי של עורך דין כדי לתכנן את המס כראוי ולשמור על הזכויות הכלכליות.